Fiscalité Internationale
Pourquoi déclarer ses revenus de freelance perçus à l’étranger
Résidence fiscale et nature des revenus expliquent pourquoi déclarer ses revenus de freelance à l'étranger. Formulaires : annexe 2047 et, selon le cas, déclarat
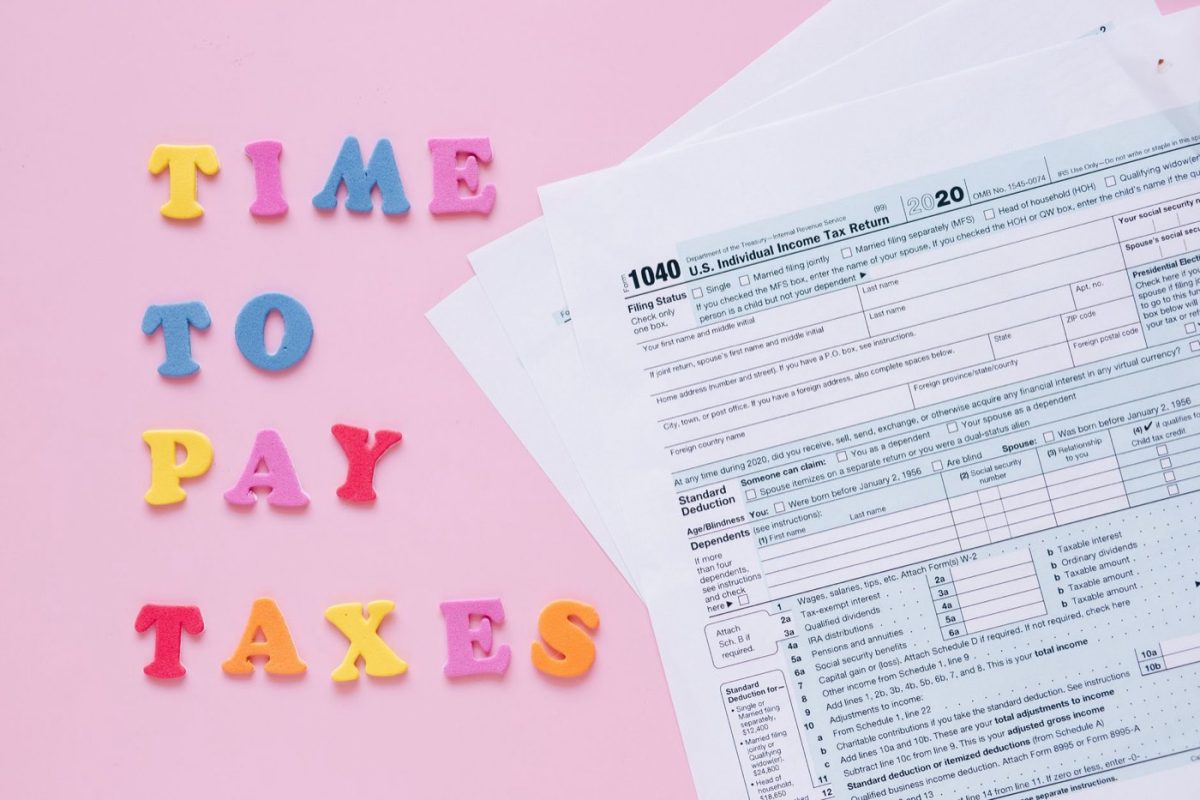
Si vous percevez des revenus depuis l’étranger, la question de la déclaration en France se pose selon votre résidence fiscale et la nature des revenus. Cet article explique les règles générales, les formulaires à utiliser et les situations particulières. Il renvoie systématiquement aux notices officielles pour vérification.
Pourquoi la question de la déclaration se pose pour un freelance à l’étranger
Un freelance peut facturer des clients situés hors de France. Il peut aussi travailler depuis un autre pays. Ces situations entraînent deux questions distinctes : où vous êtes résident fiscal et quelle est la nature fiscale des revenus perçus.
La notion de résidence fiscale détermine si vous êtes imposable en France sur vos revenus mondiaux. La définition officielle figure sur Service‑Public : « Si votre foyer fiscal est situé en France, vous devez y payer vos impôts sur le revenu, y compris sur vos revenus de source étrangère. » Voir https://www.service-public.fr/particuliers/vosdroits/F31442 (consulté le 04/09/2026).
La nature des revenus (BIC, BNC, BA, salaires, pensions) conditionne leur traitement. Les revenus de source étrangère doivent être reportés sur l’annexe 2047 et, selon le cas, sur la déclaration 2042. Voir https://www.impots.gouv.fr/particulier/questions/comment-seront-imposes-mes-revenus-percus-de-letranger (consulté le 04/09/2026).
Résidence fiscale : comment la France détermine qui est imposable sur ses revenus mondiaux
La France utilise des critères pour déterminer la résidence fiscale : le foyer, le lieu du séjour principal, et le centre d’intérêts économiques. Ces éléments sont précisés sur Service‑Public. Voir https://www.service-public.fr/particuliers/vosdroits/F31442 (consulté le 04/09/2026).
Si vous êtes résident fiscal français, vous êtes imposable en France sur vos revenus mondiaux. Dans ce cas, vos revenus perçus à l’étranger doivent être déclarés en France selon leur catégorie fiscale.
Si vous n’êtes plus résident fiscal français, la règle générale est que seuls les revenus de source française sont imposables en France. Des modalités spécifiques existent pour les non‑résidents, signalées par l’administration fiscale. Voir https://www.impots.gouv.fr/international-particulier/dois-je-declarer-mes-revenus-en-france (consulté le 04/09/2026).
Si vous restez résident fiscal français — que déclarer et comment
Les travailleurs indépendants déclarent leurs bénéfices selon la catégorie : BIC, BNC ou BA. Les revenus perçus à l’étranger sont traités selon ces catégories et doivent être reportés sur l’annexe 2047, puis éventuellement sur la déclaration principale (2042 / 2042C PRO / annexes) en fonction du statut. Voir https://www.impots.gouv.fr/particulier/questions/comment-seront-imposes-mes-revenus-percus-de-letranger et la brochure IR 2026 à https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_integral/Brochure-IR-2026.pdf (consultés le 04/09/2026).
La déclaration sociale et fiscale unique (DSFU) intègre désormais un volet social pour les indépendants. La DSFU rapproche déclarations fiscales et déclarations sociales pour certains régimes. Pour le détail, consultez https://www.impots.gouv.fr/independants-la-declaration-sociale-et-fiscale-unique-0 (consulté le 04/09/2026).
La notice 2047 explique comment reporter les revenus étrangers et comment est traité le crédit d’impôt lié à une imposition à l’étranger. Voir https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/2047.pdf (consulté le 04/09/2026).
Si vous devenez non‑résident fiscal — obligations spécifiques et prélèvements
Le statut de non‑résident modifie les obligations de déclaration. L’administration détaille les démarches via le Service des impôts des particuliers non‑résidents. Voir https://www.impots.gouv.fr/international-particulier/dois-je-declarer-mes-revenus-en-france (consulté le 04/09/2026).
Si vous n’avez aucun revenu de source française, un non‑résident n’est en général pas tenu de déclarer en France, sauf cas particuliers. Voir https://www.impots.gouv.fr/particulier/comment-declarer-votre-impot (consulté le 04/09/2026).
Des mécanismes de prélèvement et un taux minimum pour l’impôt sur le revenu peuvent s’appliquer aux non‑résidents selon les situations. Les modalités et les formulaires afférents sont disponibles sur impots.gouv.fr. Voir notamment le formulaire 2041‑E à https://www.impots.gouv.fr/sites/default/files/formulaires/2041-e/2026/2041-e_5471.pdf (consulté le 04/09/2026).
Conventions fiscales et double imposition : ce qu’il faut vérifier pays par pays
Les conventions fiscales bilatérales gouvernent souvent l’élimination de la double imposition. Elles peuvent prévoir soit l’exonération, soit l’application d’un crédit d’impôt en France. L’application dépend de la convention applicable au pays concerné.
Il est nécessaire de consulter la convention bilatérale pour savoir comment elle traite les revenus concernés. L’administration résume ces règles sur sa page dédiée à l’imposition des revenus de source étrangère : https://www.impots.gouv.fr/international-particulier/imposition-des-revenus-de-source-etrangere (consulté le 04/09/2026).
La brochure IR 2026 et la notice 2047 donnent des indications pratiques sur le traitement du crédit d’impôt et les cases à utiliser. Voir https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_integral/Brochure-IR-2026.pdf et https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/2047.pdf (consultés le 04/09/2026).
Modalités pratiques : quels formulaires et annexes utiliser
Les principaux documents évoqués par l’administration pour déclarer des revenus perçus à l’étranger sont :
- l’annexe 2047 pour les revenus de source étrangère (notice 2047) — https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/2047.pdf;
- la déclaration 2042 et, selon le statut, la 2042C PRO pour les revenus professionnels et les bénéfices industriels et commerciaux;
- la brochure IR 2026 qui rassemble les notices pratiques — https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_integral/Brochure-IR-2026.pdf;
- le formulaire 2041‑E pour les règles applicables aux transferts de domicile fiscal et aux non‑résidents — https://www.impots.gouv.fr/sites/default/files/formulaires/2041-e/2026/2041-e_5471.pdf.
Ces documents fournissent les cases à remplir et les instructions. Le lecteur doit s’y référer pour chaque déclaration. L’article n’indique pas de remplissage ligne par ligne.
Cotisations sociales : que change le travail depuis l’étranger ?
La DSFU intègre un volet social et rapproche les obligations fiscales et sociales pour les indépendants. Les règles concrètes de cotisation dépendent du statut et de l’affiliation. Pour les travailleurs transfrontaliers, des accords bilatéraux de sécurité sociale peuvent exister et modifier l’affiliation.
Pour les démarches et les règles précises, l’administration renvoie aux pages dédiées des organismes sociaux, notamment URSSAF, et au dossier DSFU sur impots.gouv.fr. Voir https://www.impots.gouv.fr/independants-la-declaration-sociale-et-fiscale-unique-0 (consulté le 04/09/2026).
Cas particuliers
Auto‑entrepreneur / micro‑BNC / micro‑BIC : ces régimes conservent des règles propres. Les revenus perçus à l’étranger doivent être déclarés selon la notice applicable à la catégorie. Voir la page des professions indépendantes sur impots.gouv.fr : https://www.impots.gouv.fr/particulier/professions-independantes (consulté le 04/09/2026).
Salarié détaché vs indépendant : la qualification de la relation de travail influence le traitement fiscal et social. Pour le détachement, l’administration fournit des indications spécifiques sur la déclaration et les éventuelles exonérations. Voir https://www.impots.gouv.fr/international-particulier/dois-je-declarer-mes-revenus-en-france (consulté le 04/09/2026).
Revenus déjà imposés à l’étranger : ils doivent être reportés sur l’annexe 2047. La notice explique le calcul du crédit d’impôt selon la convention applicable. Voir https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/2047.pdf (consulté le 04/09/2026).
Checklist actionnable — ce que faire maintenant
- Vérifier votre résidence fiscale en consultant Service‑Public :consulté le 04/09/2026
- Rassembler fiches de paie, factures et justificatifs de revenus perçus à l’étranger.
- Consulter la convention bilatérale applicable au pays concerné via impots.gouv.fr :consulté le 04/09/2026
- Préparer la déclaration en utilisant l’annexe 2047 et la déclaration 2042/2042C PRO selon votre statut. Notices et brochure IR 2026 :consulté le 04/09/2026
- Contacter le Service des impôts des particuliers non‑résidents si le statut est ambigu :consulté le 04/09/2026
Ressources officielles et notices utiles
- Impots.gouv.fr — Dois‑je déclarer mes revenus en France ?consulté le 04/09/2026
- Impots.gouv.fr — Indépendants : la déclaration sociale et fiscale uniqueconsulté le 04/09/2026
- Impots.gouv.fr — Comment sont imposés mes revenus perçus de l’étranger ?consulté le 04/09/2026
- Service‑Public — Impôt sur le revenu d’un Français qui part vivre ou travailler à l’étrangerconsulté le 04/09/2026
- Brochure IR 2026 (PDF)consulté le 04/09/2026
- Notice annexe 2047 (PDF)consulté le 04/09/2026
- Formulaire 2041‑E (PDF)consulté le 04/09/2026
Journaliste · business, marketing digital
Camille explore les dynamiques du business et du marketing digital dans le secteur offshore. Elle s'assure de la fiabilité des données en recoupant les informations de plusieurs sources réputées.
À comparer dans Fiscalité Internationale
Cette page et ses voisines, dans l’ordre de publication.
| Page | Publiée le | Mise à jour | Lecture |
|---|---|---|---|
| Cette page Pourquoi déclarer ses revenus de freelance perçus à l’étranger | 3 September 2026 | 7 September 2026 | 8 min de lecture |
| Depuis la décision d’Ørsted, nouvelles obligations fiscales pour les PME éoliennes | 14 September 2026 | 14 September 2026 | 3 min de lecture |
| Fiscalité des travailleurs offshore en énergie | 8 September 2026 | 8 September 2026 | 4 min de lecture |
| Impacts fiscaux du travail offshore dans l’énergie | 8 September 2026 | 8 September 2026 | 4 min de lecture |
| Comparatif assurances voyage pour séjour longue durée | 7 September 2026 | 8 September 2026 | 6 min de lecture |
| Guide pratique sur la fiscalité des travailleurs offshore au Danemark | 7 September 2026 | 7 September 2026 | 4 min de lecture |
| Quel statut juridique choisir quand on travaille depuis | 4 September 2026 | 7 September 2026 | 8 min de lecture |
Colonnes établies à partir des dates de publication et de modification enregistrées par le site, relevées le Saturday 24 October 2026.